Spitzenreiter in Deutschland war bis vor kurzem die als Audi-Formel1-Sponsor bekannte Neobank Revolut, die 4,25 Prozent Zinsen bot. Über den Haken an diesem Angebot, beziehungsweise was Interessenten wissen sollten. hatten wir hier berichtet.
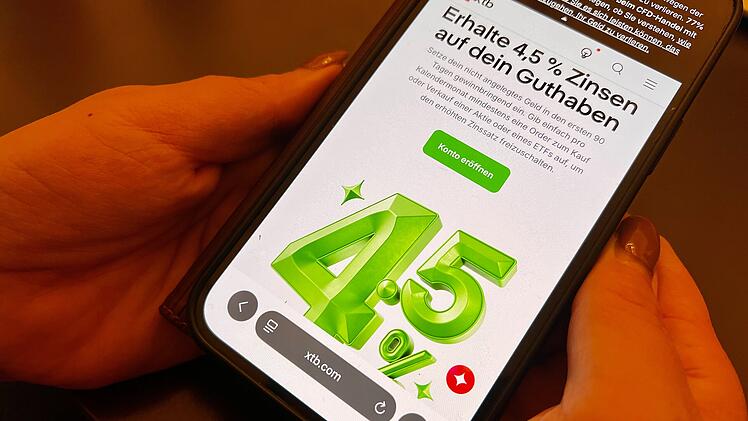
Den – Stand 21. Oktober – höchsten Zinssatz bietet nun der Online-Broker XTB: Dieser wirbt mit "bis zu 4,5 Prozent Zinsen".
Was steckt hinter dem Lockangebot mit 4,5 Prozent Zinsen?
Die Online-Redaktion hat das Angebot unter die Lupe genommen. Das sollten Sie dazu wissen:
- Die Aktion gilt laut "Kleingedrucktem" für Neukunden, die zwischen dem 14.10. und dem 31.12.2026 ein Konto eröffnen.
- Der Willkommenszins gilt demnach nur für die ersten 90 Tage ab Vertragsabschluss. Danach gilt ein Zinssatz von 1,1 Prozent.
- Er bezieht sich "auf freie Mittel bis zu insgesamt 20.000 Euro über alle Konten des Kunden hinweg".
- Um von der Aktion zu profitieren, muss der Kunde pro Kalendermonat zudem mindestens eine Transaktion mit Aktien oder ETFs durchführen.
- Zudem ist der Zinssatz laut XTB "variabel" und könnte somit auch vor Ablauf der 90 Tage schon geändert werden.
Wie viel bringen die befristeten 4,5 Prozent Zinsen an Mehrwert?
Bei drei Monaten bringen die 4,5 Prozent Zinsen – wenn man die höchstmögliche Summe von 20.000 Euro nimmt – 221,92 Euro an Zinsen. Zinseszinseffekte spielen bei dieser kurzen Anlagedauer kaum eine Rolle.
Zum Vergleich: Ein dauerhaftes Angebot von 2,0 Prozent Tagesgeldzinsen würde im selben Zeitraum bei 20.000 Euro Anlagesumme 98,63 Euro an Zinsen abwerfen.
Der Vorteil des Lockangebots wären also hier 123,29 Euro.
Soll das Geld länger – etwa für ein Jahr – angelegt werden, kippt die Rechnung sogar:
- 90 Tage à 4,50 % bringen 221,92 Euro an Zinsen.
- die restlichen 275 Tage à 1,10 % nochmal 165,75 Euro
- Aufs ganze Jahr gerechnet sind das 387,67 Euro
Ein fester Satz von 2,00 % bringt über 12 Monate hingegen 400 Euro, also rund 12 Euro mehr. Ab Ende der Aktion ist das Lockangebot damit unattraktiver als ein stabiler 2-Prozent-Satz.
Das sind die aktuellen Aktionszinsen anderer Anbieter
Stand 26. Oktober 2026 bieten unter anderem folgende Anbieter hohe Aktionszinsen an. Das sind ihre Zinssätze und die Bedingungen:
| Bank |
Zinssatz |
Bedingungen |
| Advanzia |
4,18 Prozent
(nominal 4,1%)
|
- für Neukunden
- 3 Monate gültig (danach aktuell 1,50 %)
- mindestens 5000 Euro
|
| Chase |
4 Prozent |
- für Neukunden
- 4 Monate gültig (danach aktuell 2,25 %)
- bis maximal 500.000 Euro
|
| Openbank by Santander |
4 Prozent |
- für Neukunden
- 4 Monate gültig (danach 2,0 Prozent)
- bis maximal 100.000 Euro
|
| Big Bank |
3,9 Prozent |
- für Neukunden
- 4 Monate gültig (danach variabler Zins von aktuell 2,25 Prozent)
- bis maximal 250.000 Euro
|
| Hamburg Direct Bank |
3,81 Prozent |
- für Neukunden
- 4 Monate gültig (danach aktuell 2,0 Prozent)
- maximal 150.000 Euro
|
| Volkswagen Bank |
3,75 Prozent |
- für Neukunden
- 6 Monate gültig (danach variabler Zins von aktuell 1,0 Prozent)
|
| Renault Bank |
3,5 Prozent |
- für Neukunden
- 4 Monate gültig, danach variabel (für Bestandskunden aktuell 2,0 %)
- bis 250.000 Euro (jeder Cent darüber wird mit aktuell 1% verzinst)
|
| ING |
3,5 bis 3,75 Prozent |
- für Neukunden
- 3,5 Prozent für alle Neukunden, 3,75 Prozent bei gleichzeitiger Eröffnung eines Girokontos
- 4 Monate gültig (danach variabler Zins von derzeit 0.75 Prozent)
- bis 250.000 Euro
|
| BMW Bank |
3 Prozent |
- für alle Kunden
- gültig nur ab 50.000 Anlagesumme
- jeder Euro darunter wird mit 1,65 Prozent verzinst
|
Abgeltungsteuer nicht vergessen
Bei Kapitalerträgen fällt unter Umständen noch Abgeltungsteuer (25 Prozent) plus Solidaritätszuschlag und ggf. Kirchensteuer an. Es gilt ein Sparerpauschbetrag von 1.000 Euro (Single) bzw. 2.000 Euro (Paare).
Tagesgeld-Hopping: Vergleichen lohnt sich
Bei manchen Anlegern ist Tagesgeld- oder Zins-Hopping beliebt. Wie es das Vergleichsportal Verivox beschreibt, "hüpft" der Sparer hier von Konto zu Konto, von Bank zu Bank, immer zum besten Angebot. Hier lohnt sich ein regelmäßiger Vergleich.
Denn: Grundsätzlich gilt laut den deutschen Sparkassen, dass Banken unterschiedlich auf Leitzinsänderungen reagieren und ihre Konditionen nicht unbedingt zeitgleich oder im selben Umfang anpassen.
Deutlich stressfreier – und in der Regel renditestärker – ist ein Sparplan in ETFs. Infos dazu haben wir hier zusammengefasst. Experten empfehlen dabei aber auch: Nicht zu viel Geld in einen ETF oder Aktien stecken – ein Notgroschen sollte bei Bedarf ständig verfügbar sein. Hier eignet sich ein Tagesgeldkonto sehr gut. Wie hoch die finanzielle Reserve sein soll, lesen Sie in diesem Ratgeber-Artikel.
Vorschaubild: © Christoph Eberle