Die MetallRente stellt sich bei der Altersvorsorge neu auf.
CC0 / Pixabay / Ralphs_Fotos
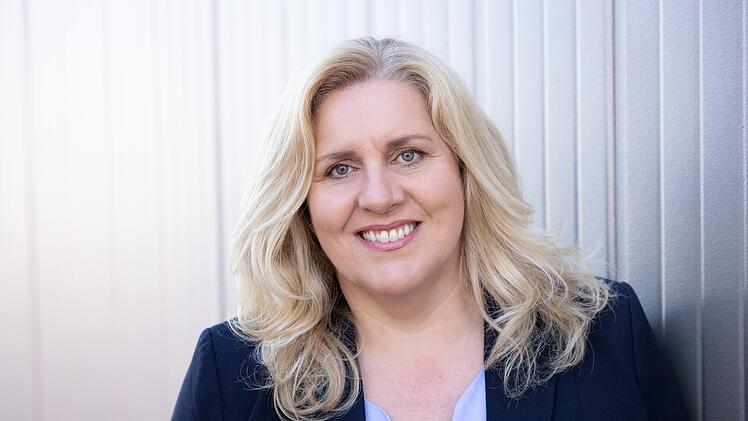
Kerstin Schminke, Geschäftsführerin der MetallRente GmbH
MetallRente
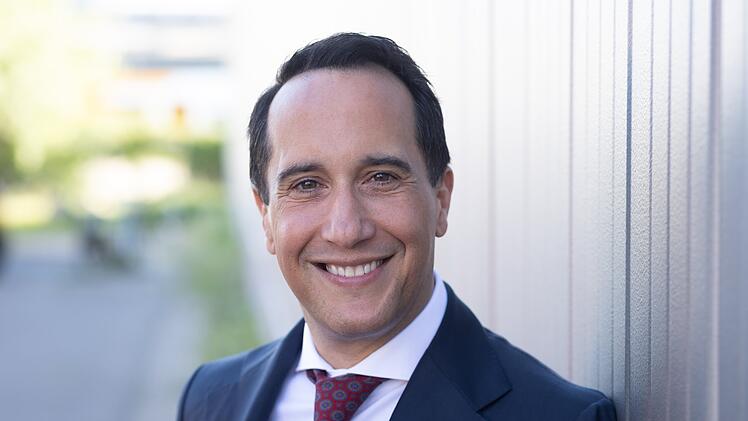
Hansjörg Müllerleile
Hansjörg Müllerleile Geschäftsführer der MetallRente GmbH
MetallRente
Erstmals äußert sich die "Doppelspitze" der MetallRente, Kerstin Schminke und Hansjörg Müllerleile, im Exklusiv-Interview zu ihren Plänen, die Altersvorsorge neu aufzustellen.
Mit dem Altersvorsorgedepot (AV-Depot) gibt es ab Januar 2027 neue Möglichkeiten zur staatlich geförderten privaten Altersvorsorge. Wie sich die "Doppelspitze" der MetallRente darauf einstellen, haben beide im Exklusiv-Interview mit inFranken.de verraten. Im Kern geht es darum, das neue Altersvorsorge-Depot (AV-Depot) mit der bereits bestehenden betrieblichen Altersvorsorge (bAV) zu verknüpfen.
Was ist das Altersvorsorgedepot überhaupt? Die wichtigsten Infos
In mehreren Ratgeber-Artikeln haben wir das Thema Altersvorsorge-Depot bereits erklärt - aufgeteilt auf die wichtigsten Aspekte:
In Franken sind die größten Betriebe mit MetallRente beispielsweise Siemens, Schaeffler, Bosch, ZF (ehemals Sachs), Brose Fahrzeugteile und Leoni.
Interview mit der MetallRente-Doppelspitze
Wie funktioniert das Altersvorsorge-Depot (AV-Depot) in Kombination mit der Altersvorsorge aus dem Tarifvertrag (AVWL)?
Hansjörg Müllerleile: Die betriebliche Altersversorgung (bAV) ist für die MetallRente die stärkere Säule: Sie wird über den Betrieb organisiert, kann tarifliche Leistungen und Arbeitgeberbeiträge einbeziehen und erreicht die Menschen direkt in der Arbeitswelt. Das kann ein privates Depot nicht ersetzen.
Kerstin Schminke: Zugleich sind Lebenssituationen und Vorsorgebedürfnisse unterschiedlich. Deshalb engagiert sich MetallRente auch in der privaten Altersvorsorge. Ab 2027 wollen wir ein flexibles Altersvorsorgedepot ohne Garantie, ein stärker standardisiertes Standarddepot sowie einen Altersvorsorgevertrag für Menschen anbieten, denen Garantien besonders wichtig sind.
Hansjörg Müllerleile: Unser Ansatz lautet nicht bAV oder private Altersvorsorge (AV-Depot), sondern: die bAV als starkes Fundament, ergänzt um passende private Vorsorge. Wir wollen gute Produkte anbieten und Orientierung geben, damit daraus eine möglichst gute Gesamtversorgung im Alter entsteht.
Kann der Betrieb oder der Arbeitnehmer das Geld aus dem Tarifvertrag zur Altersvorsorge in das neue AV-Depot einzahlen?
Kerstin Schminke: Die bAV bleibt ein zentraler Verwendungsweg für AVWL. Beispielhaft ermöglicht der AVWL-Tarifvertrag der Metall- und Elektroindustrie bei Förderung nach § 10a i. V. m. § 82 ff. EStG auch die Wahl eines förderfähigen privaten Altersvorsorgeprodukts, künftig etwa eines Altersvorsorge- oder Standarddepots – hier aber ohne garantierte Leistungen.
Maßgeblich sind die tariflichen und betrieblichen Voraussetzungen; betriebliche Regelungen können die Verwendung bereits festlegen.
Gibt es Einschränkungen, die zu berücksichtigen sind?
Kerstin Schminke: Nicht jeder Vorsorgeweg passt zu jedem Menschen. Altersvorsorgedepot und Standarddepot eröffnen langfristige Kapitalmarktchancen, kommen aber ohne Beitragsgarantie aus und können im Wert schwanken. Das Standarddepot ist dabei einfacher und stärker standardisiert; das Altersvorsorgedepot bietet mehr Auswahl bei der Anlage. Beim Altersvorsorgevertrag stehen dagegen Garantien im Vordergrund, was aber die Renditechancen begrenzen kann.
Hansjörg Müllerleile: Entscheidend sind deshalb Anlagehorizont, Sicherheitsbedürfnis und Risikotragfähigkeit sowie die bereits vorhandene betriebliche Vorsorge. Außerdem ist ein staatlich gefördertes Altersvorsorgedepot kein frei verfügbares Wertpapierdepot: Die Förderung ist an gesetzliche Voraussetzungen und die Verwendung für die Altersvorsorge gebunden.
Was müssen die Beschäftigten tun, wenn sie beide Altersvorsorgesysteme, also den Tarifvertrag und des neuen AV-Depot, nutzen wollen?
Hansjörg Müllerleile: Zuerst sollte jeder prüfen, was bereits über den Betrieb möglich ist: Gibt es eine bAV, beteiligt sich der Arbeitgeber und bestehen tarifliche Leistungen? Solche Vorteile sollte man nicht ungenutzt lassen.
MetallRente bietet in entsprechenden bAV-Lösungen schon heute die Förderung nach § 3 Nr. 63 EStG und nach § 10a EStG sowie eine Wechselmöglichkeit zwischen beiden Förderwegen. Das schafft Flexibilität, wenn sich Einkommen oder familiäre Verhältnisse ändern.
Kerstin Schminke: Wer zusätzlich privat vorsorgen möchte, kann künftig zwischen Standarddepot, flexiblem Altersvorsorgedepot und einem Altersvorsorgevertrag mit Garantien wählen. Entscheidend ist nicht die Zahl der Verträge, sondern das Ergebnis: Welche Ansprüche bestehen bereits, welche Förderung passt, welches Risiko ist tragbar und welche Versorgung wird im Alter noch benötigt
Welche Rolle übernimmt der Betrieb bei der Altersvorsorge?
Kerstin Schminke: Der Betrieb bleibt der zentrale Zugang zur zusätzlichen Altersvorsorge. Über ihn werden auch Menschen erreicht, die sich sonst kaum mit Fonds, Förderung oder Vorsorgeprodukten beschäftigen. Arbeitgeberleistungen und tariflich vereinbarte Beiträge können die spätere Versorgung spürbar verbessern.
Hansjörg Müllerleile: Bei der privaten Vorsorge entscheidet dagegen der Beschäftigte selbst. Der Arbeitgeber wird nicht zum Anlageberater. Betriebe können aber dafür sorgen, dass Beschäftigte ihre Möglichkeiten kennen und verständliche Informationen erhalten.